Плюс 40% к пенсии – как россиянам увеличить выплаты
Вопрос, как увеличить пенсию на 40%, интересует многих россиян. Страховые выплаты могут стать больше, если гражданин не станет оформлять ее сразу после возникновения права, а отложит назначение на несколько лет. Такой вариант предусмотрен пенсионным законодательством и предполагает применение специальных повышающих коэффициентов к индивидуальным пенсионным коэффициентам и фиксированной выплате. В 2026 году максимальная прибавка достигается при десятилетней отсрочке, сообщает tsargrad.tv.
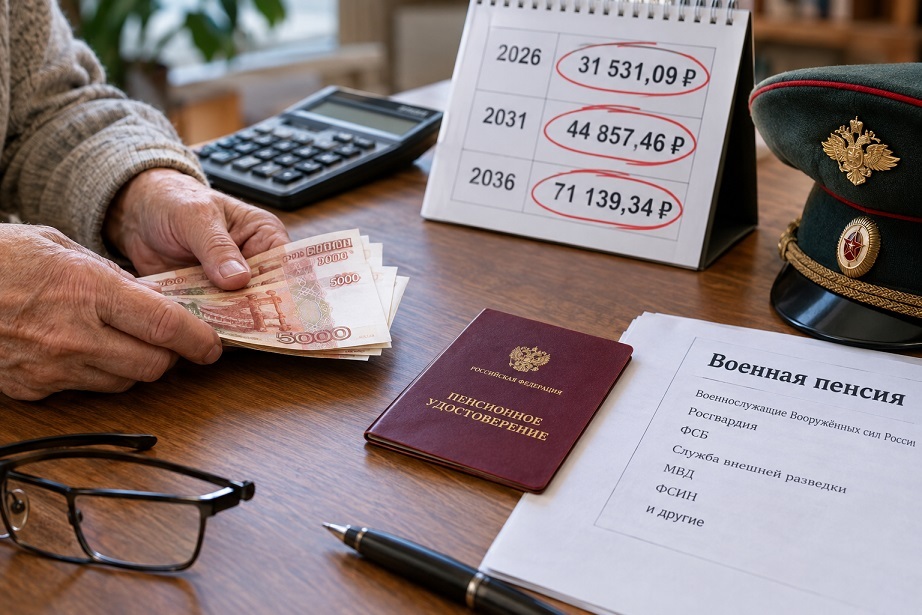
Конкретный пример привел эксперт Финансового университета при российском правительстве Игорь Балынин. По его расчету, если человеку в сентябре 2026 г. назначается страховая пенсия и к этому моменту у него сформировано 140 ИПК, ежемесячная выплата составит примерно 31 530 рублей. Именно такую сумму дает действующая в 2026 г. стоимость одного пенсионного коэффициента — 156,76 рубля — и фиксированная выплата в 9 584,69 рубля.
Как увеличить пенсию на 40% — выйти на 5 лет позже
Если же право на пенсию возникло 5 лет назад, а гражданин все это время не обращался за ее назначением, размер выплаты в приведенном примере составит уже около 44 860 рублей. Это на 42,3% больше первоначального варианта. Причина заключается не просто в продолжении трудовой деятельности, а именно в применении предусмотренных законом коэффициентов за отложенное оформление пенсии. При пятилетней отсрочке коэффициент к ИПК составляет 1,45, а к фиксированной выплате — 1,36.
Читайте по теме: пенсия 21 сентября придет или нет в 2026 году: график выплат, причины задержки и порядок получения
Еще более заметной становится разница при 10 годах ожидания. В этом случае повышающий коэффициент для ИПК достигает 2,32, а для фиксированной выплаты — 2,11. В расчете для 140 ИПК это дает порядка 71 140 рублей в месяц, то есть сумма оказывается более чем в два раза выше первоначальной — примерно в 2,26 раза. При этом 10 лет являются предельным периодом, за который предусмотрено дальнейшее увеличение коэффициентов.
Выгодно ли увеличивать пенсию отсрочкой
Механизм имеет важную особенность: гражданин не обязан ждать 5 или 10 лет. Отсрочка является добровольным решением. Более того, для получения повышающих коэффициентов необходимо накопить полный период в 12 месяцев. Если обратиться за пенсией, например, спустя несколько месяцев после возникновения права, такой период сам по себе не дает права на повышение по схеме отложенного назначения.
При этом сравнивать две суммы напрямую как гарантированную будущую доходность было бы неправильно. Человек, откладывающий оформление пенсии, несколько лет не получает саму пенсионную выплату. Поэтому финансовый результат зависит не только от будущего размера пенсии, но и от продолжительности отсрочки, возможности продолжать работать, заработка, состояния здоровья и других обстоятельств. Кроме того, стоимость ИПК и фиксированная выплата индексируются. С 1 января 2026 г. они были увеличены на 7,6%, причем индексация страховых пенсий теперь распространяется и на работающих пенсионеров.
Увеличение отдельных видов пенсий – индексации для военных
Отдельно в 2026 году меняется ситуация с выплатами бывшим военнослужащим и сотрудникам силовых структур. С 1 октября предусмотрено повышение денежного довольствия, учитываемого для расчета соответствующих пенсий, на 4%, что должно привести к увеличению военных пенсий также на 4%. Одновременно с 1 января 2026 г. для расчета таких выплат установлен понижающий коэффициент 93,59%.
Военная пенсия рассчитывается по иным правилам и не является обычной страховой пенсией по старости. Ее размер связан с денежным довольствием, выслугой и предусмотренными законодательством надбавками. Поэтому повышение на 4% с октября не означает одинаковую прибавку в рублях для всех получателей: итоговая сумма будет зависеть от уже назначенного размера выплаты и индивидуальных параметров пенсионного обеспечения.
Ранее на сайте «Пронедра» писали, что пенсию предлагают удваивать уже с 70 лет, правда ли это и сколько смогут получать пенсионеры