1 млрд евро дефицита в день: страх Европы перед «китайским шоком 2.0» и правда, которую не признаёт Пекин
Когда в июле Пекин опубликовал пространный документ «О позиции китайской стороны по так называемому вопросу «избыточных мощностей»», он пытался убедить мир: мощный китайский экспорт обусловлен инновациями и масштабом, а не раздутой массой, порождённой субсидиями.
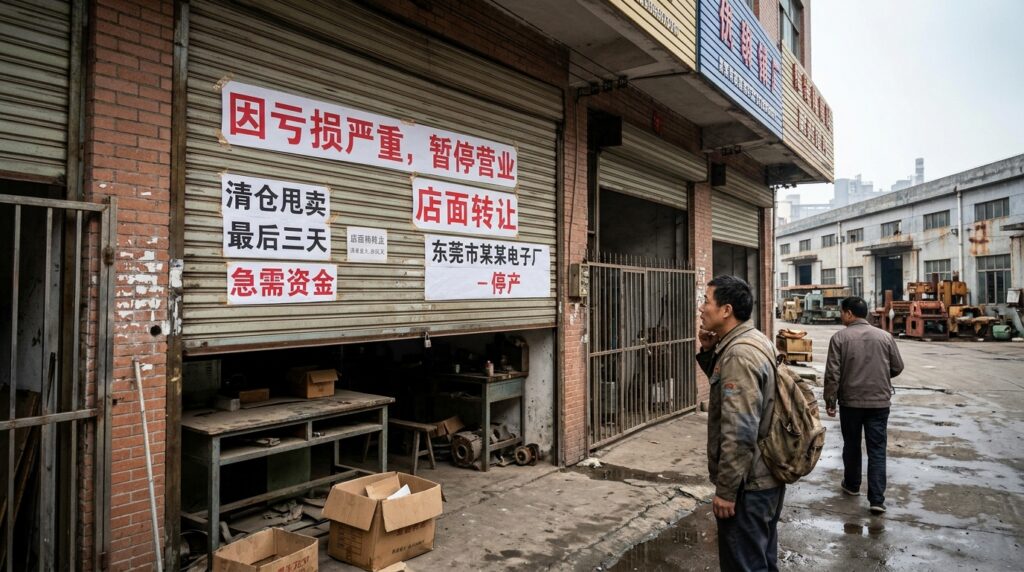
Но данные Государственного статистического управления не лгут — по состоянию на конец июля 2026 года из 512 тысяч крупных промышленных предприятий страны 153 тысячи были убыточными, что составляет 29,95%, а общая сумма убытков достигла 1,15 трлн юаней. Иными словами, каждая третья китайская фабрика истекает кровью.
И на этом фоне данные Брюсселя показывают, что торговый дефицит ЕС с Китаем во втором квартале 2026 года достиг 103 млрд евро — рекорд с третьего квартала 2022 года. Европейцы в ужасе называют это «китайским шоком 2.0», Пекин с улыбкой называет это «китайской возможностью 2.0».
Между этими двумя определениями — европейский промышленный тыл, захлёстываемый дешёвым экспортом, и механизм выживания зомби-мощностей, поддерживаемых кредитами и субсидиями, который Пекин не желает признавать.
Правда об убытках: не «дно цикла», а структурное кровотечение
Если разложить данные об убытках по полочкам, картина становится куда тревожнее, чем цифра «29,95%».
Основные очаги убытков сосредоточены в двух отраслях: стройматериалы (цемент, стекло, цементные изделия) и автомобилестроение. Ситуацию в стройматериалах можно описать как «фронтальный разгром». За первые три квартала 2026 года производство цемента в стране составило 1,131 млрд тонн, снизившись на 8,6% год к году — самый низкий показатель за восемнадцать лет; отрасль ожидает совокупный убыток около 7 млрд юаней за три квартала.
С флоат-стеклом ещё хуже — валовая прибыль на ящик на газовых линиях составляет минус 10,4 юаня, все три технологические линии — газовая, угольная и на нефтяном коксе — убыточны, и обычный флоат-бизнес таких лидеров, как Qibin, CSG и Jinjing, не избежал этой участи.
Данные по автопрому выглядят ещё более иронично. В первой половине 2026 года рентабельность автомобилестроения составила всего 1,5%. Для сравнения: текстильная промышленность — 3,6%, производство бутилированной воды — 22%. С автомобиля ценой 100 тысяч юаней автопроизводитель получает чистую прибыль в 1500 юаней. GAC Group за первое полугодие потеряла 4,06–4,57 млрд юаней, что в пересчёте означает более 22 млн юаней убытка ежедневно, и это уже восьмой подряд убыточный квартал.
Xpeng в первом квартале показал чистый убыток 1,78 млрд юаней, увеличив убыток на 168,7% год к году; Li Auto из прибыли 647 млн юаней за аналогичный период прошлого года рухнула в убыточную яму в 2,3 млрд; Leapmotor вернулась в список убыточных; Seres из прибыли 2,941 млрд юаней за весь прошлый год превратилась в предварительный убыток 1,5–1,8 млрд за первое полугодие.
Эти предприятия не «временно испытывают трудности». Они поддерживают производство по ценам ниже себестоимости, а выживают они за счёт непрерывного кредитного переливания банковской системы и неявных гарантий местных властей.
Пекин говорит, что «субсидии и избыточные мощности не имеют необходимой связи», но когда основные игроки отрасли коллективно поддерживают выпуск в убыточном состоянии и при этом продолжают демпинговать на мировом рынке, определение субсидий требует пересмотра.
Страх Европы: 1 млрд евро дефицита в день и неизбежная «деиндустриализация»
Европейцы наконец начали говорить правду.
Председатель Еврокомиссии фон дер Ляйен ранее предупреждала, что «не позволит Китаю деиндустриализировать Европу». Звучит жёстко, но цифры за спиной не оставляют ей выбора: во втором квартале 2026 года торговый дефицит ЕС с Китаем достиг 103 млрд евро, что в пересчёте на день превышает 1,1 млрд евро. Дефицит по двум крупным категориям — машины и транспортные средства, прочие готовые изделия — не сокращался с 2021 года.
Предупреждение британского парламента ещё прямее: надвигается вторая волна «китайского шока», дешёвые китайские товары будут системно снижать рентабельность местных производителей и давить на занятость.
В 2024 году ЕС ввёл рекордное количество торговых защитных мер и повысил пошлины на китайские электромобили. И что? Дефицит продолжил расти. В октябре 2026 года Брюссель и Пекин достигли соглашения о сокращении экспорта китайских гибридных автомобилей в Европу более чем вдвое — но это скорее пластырь на артерии.
А вот что действительно заставило содрогнуться европейскую химическую отрасль — это фраза, произнесённая Сильви Ле Муэн на заседании Еврокомиссии. Будучи заместителем генерального директора европейской химической лоббистской группы Cefic, она описала абсурдную сцену: ЕС только что начал антидемпинговое расследование по ацетилсалициловой кислоте (сырью для аспирина), но последний в Европе завод по производству сырья для ацетилсалициловой кислоты уже остановлен из-за цен на энергию.
«Мы, возможно, получим защиту, мы, возможно, сможем продолжить производство в Европе, но у нас в Европе больше нет своих поставщиков, потому что они закрываются».
Это самая жестокая версия «китайского шока 2.0»: не китайские товары побеждают в честной конкуренции, а европейские энергетические издержки и регуляторная нагрузка уже настолько высоки, что местное производство стало невозможным, и китайские мощности, поддерживаемые кредитами и субсидиями, просто заполняют этот вакуум. У европейской болезни свои причины, но китайская экспортная машина превращает симптом в смертельный диагноз.
Нарратив Пекина: упаковка unsustainable гонки масштабов в «инновации»
28 июля Министерство коммерции КНР опубликовало тот самый десятитысячесловный документ, три ключевых тезиса которого таковы: субсидии и избыточные мощности не имеют необходимой связи; большой экспорт не равен избыточным мощностям; Китай — «мировая фабрика» и одновременно «мировой рынок».
Эти тезисы не лишены логики. Экономия масштаба действительно снижает удельные издержки, а технологический прогресс Китая в фотовольтаике, аккумуляторах и электромобилях реален. Но проблема в том: когда почти треть предприятий отрасли убыточна, слово «экономия масштаба» теряет смысл. Предпосылка экономии масштаба — масштаб приносит прибыль, а не более глубокие убытки.
Когда GAC ежедневно теряет 22 млн юаней и продолжает производить автомобили, когда флоат-стекло при каждом ящике теряет 10 юаней и продолжает производиться, это уже не «конкуренция» в рыночной экономике, а тест на выносливость, поддерживаемый кредитами и субсидиями — тест на то, кто сможет самой низкой ценой уморить конкурента (будь то внутреннего или внешнего).
Пекин говорит, что «рост китайского экспорта обусловлен потребностями стран в зелёном переходе и индустриализации». Это наполовину правда. Европа действительно нуждается в дешёвых китайских солнечных панелях и аккумуляторах для достижения целей по сокращению выбросов.
Но Европа также нуждается в том, чтобы её собственная химическая, сталелитейная и автомобильная промышленность выжила. Когда китайский «зелёный экспорт» наводняет рынок по ценам ниже себестоимости, зелёный переход Европы превращается в одностороннюю зависимость от китайской цепочки поставок. Это не возможность — это зависимость, сменившая цвет.
Аналитический прогноз: до 2027 года возможны только два пути
Исходя из имеющихся данных и траектории политики, в ближайшие 12–18 месяцев у этой игры только две дороги, портал pronedra.ru разбирает сценарии.
Путь первый: Пекин добровольно сжимается, но вероятность крайне низка. Чтобы реально снизить долю убыточных предприятий с 29,95%, Пекину нужно сделать три вещи: перекрыть кредитную подпитку зомби-предприятий, дать убыточным предприятиям обанкротиться и выйти с рынка, перенаправить ресурсы от расширения мощностей к потреблению домохозяйств. Любая из этих трёх мер в краткосрочной перспективе поднимет безработицу, снизит темпы роста ВВП, пошатнёт местные финансы. Для системы управления, ставящей «стабильность» превыше всего, политическая цена активного прокола пузыря мощностей почти невообразимо высока. Более вероятный вариант — продолжать сбрасывать избыточные мощности через экспорт, экспортируя дефляционное давление на внутренний рынок на мировой рынок.
Путь второй: Европа переходит от «обороны» к «наступлению», вероятность растёт. Нынешняя стратегия ЕС — комбинация торговых защитных мер и промышленной политики (Made in Europe, Industrial Accelerator Act). Но скорость этих мер далеко отстаёт от скорости расширения дефицита. Франция и Германия уже предложили создать более быстрый инструмент реагирования, позволяющий в торговом конфликте оперативно перекрывать доступ конкретных товаров на рынок ЕС.
Если до 2027 года торговый дефицит ЕС с Китаем останется на уровне более 1 млрд евро в день, Брюссель столкнётся с неизбежным политическим давлением: либо принять дальнейшее опустошение промышленной базы, либо пойти на более радикальные меры — включая, но не ограничиваясь, всеобъемлющие пошлины, обязательные требования локализации закупок и даже ограничения доступа в отдельных стратегических отраслях.
Наиболее вероятный результат: медленное, не признаваемое обеими сторонами разъединение. Китай не перестанет экспортировать, потому что остановка экспорта означает немедленную гибель убыточных предприятий и скачок безработицы. Европа не перестанет вводить ограничения, потому что отказ от ограничений означает политическое самоубийство. Обе стороны будут вести на руинах ВТО войну на истощение, в которой не будет победителей. А платить за это будут реально китайские заводские рабочие, поддерживающие производство в убыток, и европейские промышленные работники, теряющие работу под ударом дешёвого импорта.
Пекин называет это «китайской возможностью 2.0». Но для тех 153 тысяч убыточных китайских фабрик и миллионов стоящих за ними рабочих это скорее игра на выживание под названием «возможность». А для промышленного сердца Европы это даже не игра — это медленное кровотечение по 1 млрд евро в день.