Копят деньги и занимают под 16% — где логика в решениях Минфина России
Российский Минфин оказался перед непростой бюджетной задачей: государству приходится одновременно сокращать дефицит, сохранять финансовую подушку и занимать на внутреннем рынке под высокие ставки. На этом фоне возникает вопрос об эффективности самой конструкции бюджетной политики: насколько рационально держать значительные средства в резерве, а затем привлекать дорогой долг для финансирования расходов. Как Минфин копит деньги и занимает под 16% сообщает tsargrad.tv.
Ключевая ставка Банка России сейчас составляет 14% годовых. После серии снижений с пиковых 21% в первой половине 2025 г. регулятор в сентябре сохранил ее на этом уровне, объяснив решение сохраняющимися инфляционными рисками. Банк России одновременно указывает, что более стимулирующая бюджетная политика способна требовать более плавного снижения ставки.
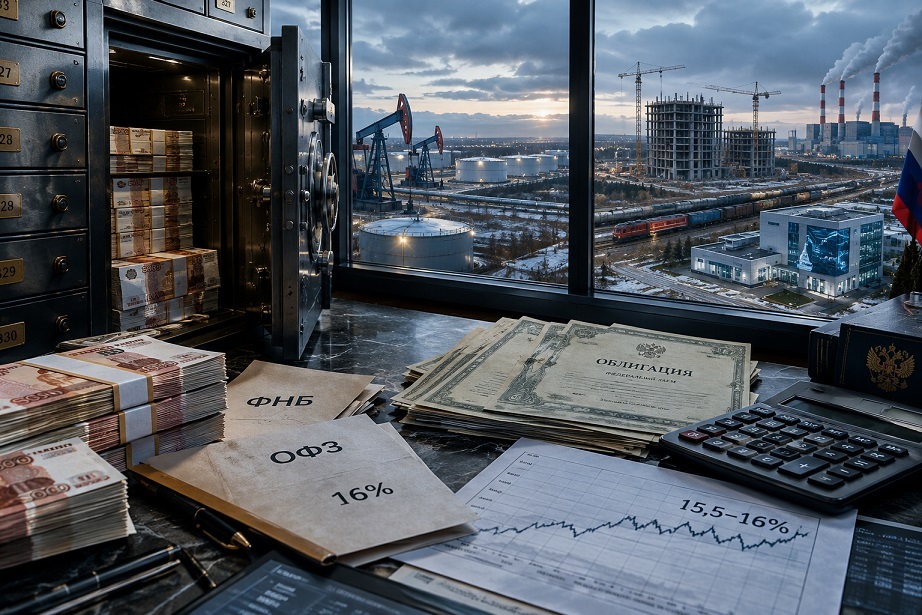
Минфин занимает под 16% годовых – доходность ОФЗ
На этом фоне доходность отдельных размещений ОФЗ действительно остается высокой. По оценке экономиста Константина Двинского, Минфин размещает государственные облигации примерно под 15,5–16% годовых. Годом ранее, когда ключевая ставка составляла 18%, заимствования обходились примерно в 13–14%. Такая ситуация означает, что снижение ключевой ставки не приводит мгновенно к удешевлению уже размещенного государственного долга: выпущенные ранее облигации продолжают создавать процентные расходы для бюджета.
Читайте по теме: Минфин удивил экономистов – каким будет курс доллара и сколько будет стоить рубль с 10 августа
Причина высокой доходности новых выпусков связана не только с уровнем ставки ЦБ. На стоимость заимствований влияет объем предложения ОФЗ, структура спроса со стороны банков и других инвесторов, а также ожидания относительно будущей денежно-кредитной политики. Если инвесторы требуют повышенную доходность, обслуживание нового долга становится дополнительной нагрузкой на федеральные расходы.
Копит деньги – решения Минфина и долговая нагрузка России
При этом сама по себе долговая нагрузка России остается относительно умеренной по международным меркам, а дефицит бюджета не является критическим показателем. В утвержденном ранее бюджете дефицит на 2027 г. составлял около 3,19 трлн рублей. Однако проблема заключается в сочетании нескольких факторов: высокой стоимости денег, необходимости финансировать дефицит и ограниченных возможностей быстро наращивать ненефтегазовые доходы.
Отдельный вопрос касается Фонда национального благосостояния. Банк России еще при подготовке предыдущих бюджетных параметров отмечал, что для компенсации выпадающих нефтегазовых доходов предполагается использование средств ФНБ, причем при неблагоприятной динамике цен на нефть возникал риск существенного сокращения его ликвидной части. Таким образом, резерв выполняет именно ту функцию, ради которой создавался: сглаживает последствия падения нефтегазовых поступлений.
Где логика в решениях Минфина России – оценки экономистов
Двинский обращает внимание на другую сторону вопроса. По его мнению, часть средств в периоды благоприятной внешнеэкономической конъюнктуры могла бы направляться не только в резерв, но и в инфраструктуру, энергетику, промышленность и технологические проекты. В таком случае государственные расходы потенциально создавали бы новые производственные мощности, рабочие места и будущие налоговые поступления.
В этой логике резерв и инвестиции выполняют разные задачи. ФНБ защищает бюджет от внешнего шока, но инфраструктурные вложения способны увеличивать производственный потенциал экономики. Именно поэтому вопрос заключается не столько в самом существовании фонда, сколько в балансе между накоплением ликвидности, государственными инвестициями и заимствованиями.
Показательно, что сам Банк России в базовом сценарии ожидает среднюю ключевую ставку на уровне 10,5–12,5% в 2027 году, 8–9% в 2028-м и 7,5–8,5% в 2029 г. Одновременно регулятор прогнозирует рост ВВП на 1,5–2,5% ежегодно в 2027–2029 гг. и возвращение инфляции к 4% в 2027 г.
Следовательно, бюджетная политика на ближайшие годы будет напрямую связана с темпами снижения ставок. Если государственные расходы окажутся более стимулирующими, чем предполагает денежно-кредитная политика, инфляционное давление может сохраняться дольше, а удешевление ОФЗ и кредитов будет происходить медленнее. Банк России уже указывал именно на такую взаимосвязь.
Ранее на сайте «Пронедра» писали, что Минфин планирует направить в новый фонд пенсии «молчунов» — что это значит